A reserva financeira é um montante de dinheiro que se acumula ao longo do tempo, para custear eventuais despesas extraordinárias, em situações de emergência, como a manutenção do carro, ou para financiar planos para o futuro, como a realização de viagens, compra de bens e reformas residenciais.
Em cenários de crise, desemprego ou de aperto financeiro, essa medida evita que se entre no vermelho e permite que o padrão de vida seja mantido temporariamente. Apesar disso, segundo informações do Serasa, apenas 10% dos brasileiros têm o hábito de poupar dinheiro para imprevistos.
Para ajudar a mudar essa estatística e colocar a reserva financeira em prática, antes de tudo, é necessário levantar a renda que o indivíduo dispõe e todas as suas contas mensais, sejam elas fixas ou variáveis. Da mesma maneira, é interessante registrar, caso haja, despesas extras assumidas. Esse exercício é a base do orçamento financeiro — um retrato da situação financeira do indivíduo, que pode ser feito em uma planilha, aplicativo ou até com os tradicionais papel e caneta.
A partir desse diagnóstico, é possível identificar para quais categorias o dinheiro está sendo destinado, organizar as finanças pessoais e planejar eventuais cortes, reduções nas despesas ou a realização de atividades para obter uma renda extra, colaborando para a formação de uma poupança. O ideal é que o dinheiro economizado seja suficiente para cobrir, pelo menos, seis meses de gastos mensais. Com isso, o indivíduo consegue honrar seus compromissos, com o pagamento em dia, ficando livre de juros e multas que podem tornar a dívida exponencialmente maior, como as taxas de cartões de crédito. Outra vantagem é aproveitar oportunidades que se apresentam, como o pagamento à vista de um bem ou serviço, com negociação do seu valor e obtenção de descontos.
A constância nas aplicações é mais importante do que o valor investido mensalmente. Por mais sacrificante que essa medida possa parecer em um primeiro momento, gradualmente tende a tornar-se um hábito. Dessa forma, é indicado fazer um planejamento e estabelecer metas realistas, que possam ser alcançadas todo mês. É recomendado também reservar rendimentos extras, como a restituição do Imposto de Renda, participação nos lucros e resultados da empresa em que se trabalha, férias e 13° salário, para constituir esse colchão financeiro.
O passo seguinte é o indivíduo levantar os tipos de investimento que mais se adéquem ao seu perfil de investidor, sem deixar de observar a liquidez das aplicações, de modo que o dinheiro esteja facilmente disponível para resgate em situações de emergência. Ao aplicar o dinheiro em alguma modalidade de investimento, além de evitar o gasto do valor poupado com despesas corriqueiras, preserva-se o poder de compra e ainda se tem os juros compostos a favor.
O Bullla é uma fintech de empréstimos entre pessoas que opera em um modelo conhecido como Peer-to-Peer (P2P) lending.
Mais informações em https://www.bullla.com.br/
 Economia Receita paga nesta sexta-feira lote da malha fina do Imposto de Renda
 Economia Mega-Sena não tem ganhador e prêmio sobe para R$ 6 milhões
 Economia FGTS mantém orçamento de R$ 144,5 bilhões para habitação em 2027
 Economia CMN amplia em R$ 2 bi limite de crédito a estados e municípios
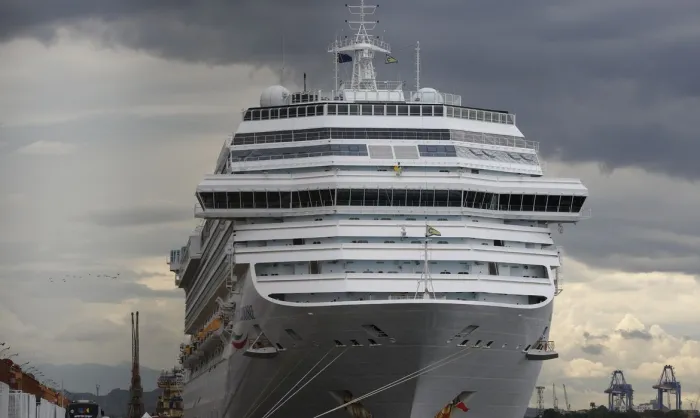 Economia Temporada de cruzeiros começa na sexta com projeção de mais empregos
 Economia Dívida Pública sobe 0,97% em setembro e encosta em R$ 9,4 trilhões
 Alessandra Fonseca Georgiano reúne bancada eleita do PSD e movimenta articulação do partido para 2027
 Wilson da Educação Descaso com aprovados em concurso público da SEMEC
 Mael Ribeiro Lázaro do Piauí celebra 50 anos de carreira em noite de música, memória e reconhecimento em Teresina
 Direto da Redação Direto da Redação