
Os clientes pessoas físicas da Caixa Econômica Federal com financiamento imobiliário ativo podem oferecer o imóvel como garantia em operações de crédito com livre destinação. O banco iniciou as contratações de uma nova linha de crédito que aceitará imóveis urbanos (residencial, comercial ou misto), quitados ou em financiamento com a Caixa.
Chamada de Empréstimo com Garantia de Imóvel Caixa, a linha do tipo home equity tem taxa de juros reduzida em comparação a outras modalidades de crédito pessoal. As taxas partem de 1,32% ao mês, e o valor do empréstimo pode chegar a 60% do valor de avaliação do imóvel.
Segundo a Caixa, há modalidades para diversos perfis e necessidades dos clientes. As simulações e contratações podem ser feitas nas agências físicas ou digitais do banco.
As linhas do tipo home equity representam um empréstimo de livre destinação, que têm como público-alvo clientes proprietários de imóveis que desejam ter acesso a crédito de valores mais altos, prazos mais alongados e prestações mais acessíveis que as linhas comerciais convencionais. O cliente pode usar o valor do empréstimo como desejar e o imóvel fica alienado como garantia, mas pode ser habitado normalmente, como ocorre em um financiamento habitacional.
Atualmente, a Caixa tem cerca de R$ 6,7 bilhões em contratos ativos na modalidade, com cerca de 54 mil contratos e 25% de participação de mercado na carteira de empréstimo com garantia de imóvel. A novidade é que a autorização para que imóveis em financiamento sejam dados como garantia.
Com o Novo Marco das Garantias, estabelecido pela Lei nº 14.711/2023 e regulamentado no fim do ano passado, o tomador de crédito pode oferecer um mesmo imóvel como garantia para mais de um empréstimo. Dessa forma, quem financiou o imóvel e pagou parte da dívida pode usar o valor remanescente da garantia para ter acesso a mais crédito.
A nova linha de crédito da Caixa tem prazo de até 240 meses para as operações convencionais e de até 360 meses para clientes que fizerem a alienação estendida dos contratos de financiamento ativo no banco, limitado ao prazo de concessão original do financiamento imobiliário.
Por meio da alienação estendida, o cliente mantém o contrato original e contrata um novo financiamento, usando a mesma garantia. Essa operação respeita o valor de financiamento e o prazo remanescente do contrato original, podendo liberar ao tomador um valor adicional, caso a garantia e a renda do cliente suportem.
 Economia Receita paga nesta sexta-feira lote da malha fina do Imposto de Renda
 Economia Mega-Sena não tem ganhador e prêmio sobe para R$ 6 milhões
 Economia FGTS mantém orçamento de R$ 144,5 bilhões para habitação em 2027
 Economia CMN amplia em R$ 2 bi limite de crédito a estados e municípios
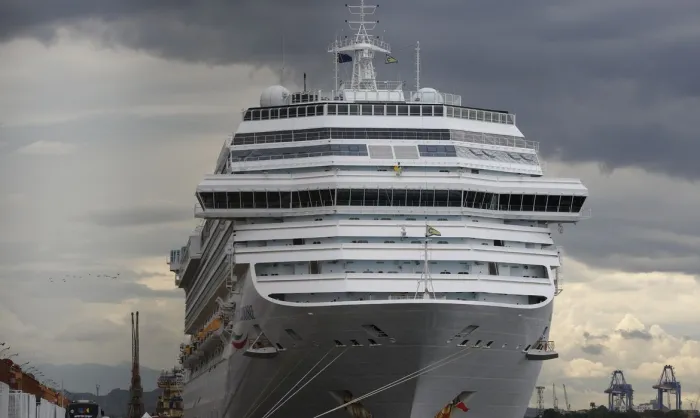 Economia Temporada de cruzeiros começa na sexta com projeção de mais empregos
 Economia Dívida Pública sobe 0,97% em setembro e encosta em R$ 9,4 trilhões
 Alessandra Fonseca Manoel Portela amplia apoios e ganha reforço de mais três prefeitos na disputa pela APPM
 Wilson da Educação Descaso com aprovados em concurso público da SEMEC
 Mael Ribeiro Lázaro do Piauí celebra 50 anos de carreira em noite de música, memória e reconhecimento em Teresina
 Direto da Redação Direto da Redação